[2221695] 조세특례제한법 일부개정법률안 정태호의원 등 11인 제안이유 및 주요내용 현행 「소득세법」 및 「법인세법」은 중소기업을 경영하는 개인사업자 또는 중소기업에 해당하는 내국법인에 결손금이 발생한 경우 그 결손금을 직전 과세연도의 소득에 소급하여 공제하고, 이미 납부한 소득세 또는 법인세의 일정 금액을 환급받을...
법안 웹툰
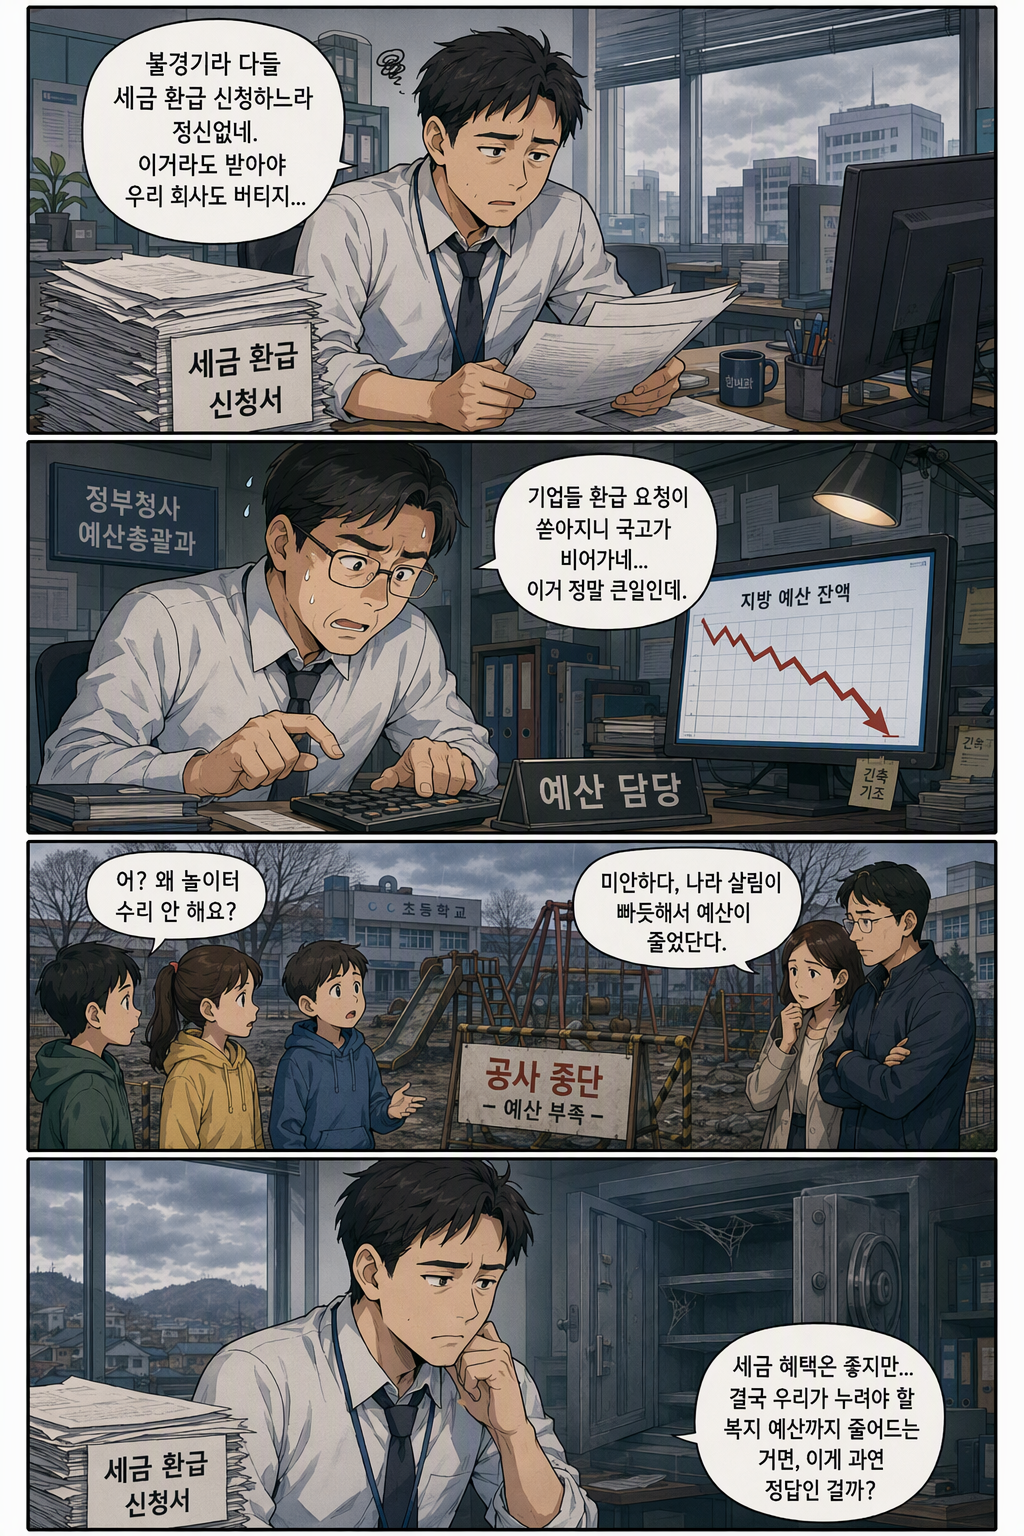
대표발의: 정태호 (더불어민주당) 외 10명
2027년부터 2029년까지 중소기업의 결손금을 직전 2개 과세연도 소득까지 소급 공제하여 이미 납부한 세금을 환급받을 수 있도록 함.
국세와 지방세의 이중 환급이나 세수 감소에 대한 재정 건전성 우려.
해외 사례 2건 분석
이 법안은 중소기업이 경영 악화로 손실을 봤을 때, 과거 2년간 낸 세금을 돌려받아 유동성을 확보하도록 돕는 조세 특례를 3년간 한시적으로 확대 적용하는 내용입니다. 이는 중소기업의 생존을 위한 긴급 자금 지원 성격...
22/40점|생활체감 4경제성 7형평성 5지속성 6
본 개정안은 중소기업의 위기 대응을 위한 한시적 세제 지원으로, 경제적 효율성과 고용 안정에 기여할 수 있으나 세수 감소 및 형평성 측면에서 신중한 검토가 필요함....